- ویلیامز فراکتال
- آزمون تمرین سری 3
- قرار دادن استراتژی قیمت گذاری به عنوان محور تجارت خود
- چرا ما؟
- بررسی مفهوم استراتژیک مدیریت ریسک در بورس و سرمایه گذاری
- "Fork Magento 1" - اندرو پمبرتون در مورد توسعه Magento
- گردش مالی تجارت چیست؟
- انجام معاملات
- نابرابری درآمد
- کد ارجاع Kucoin: QBSSSCFG (ادعای 2023 جایزه انحصاری)

آخرین مطالب
امکانات وب


در بیشتر قرن گذشته ، نقش برجسته دلار ایالات متحده در اقتصاد جهانی با اندازه و قدرت اقتصاد ایالات متحده ، ثبات و باز بودن آن در جریان تجارت و سرمایه و حقوق قوی مالکیت و حاکمیت قانون پشتیبانی می شود. بشردر نتیجه ، عمق و نقدینگی بازارهای مالی ایالات متحده بی نظیر است ، و عرضه بزرگی از دارایی های بسیار ایمن دلار وجود دارد. این یادداشت استفاده از دلار در ذخایر بین المللی ، به عنوان لنگر ارز و معاملات را بررسی می کند. 2 با بیشتر اقدامات ، دلار پول غالب است و نسبت به سهم ایالات متحده از تولید ناخالص داخلی جهانی نقش بین المللی بزرگی را ایفا می کند (شکل 1 را ببینید). گفته می شود ، این تسلط نباید به عنوان اعطا شود و یادداشت با بحث در مورد چالش های احتمالی وضعیت دلار به پایان می رسد.
شکل 1. سهم ایالات متحده از تولید ناخالص داخلی جهانی در مقابل ایالات متحده آمریکا سهم ذخایر بین المللی
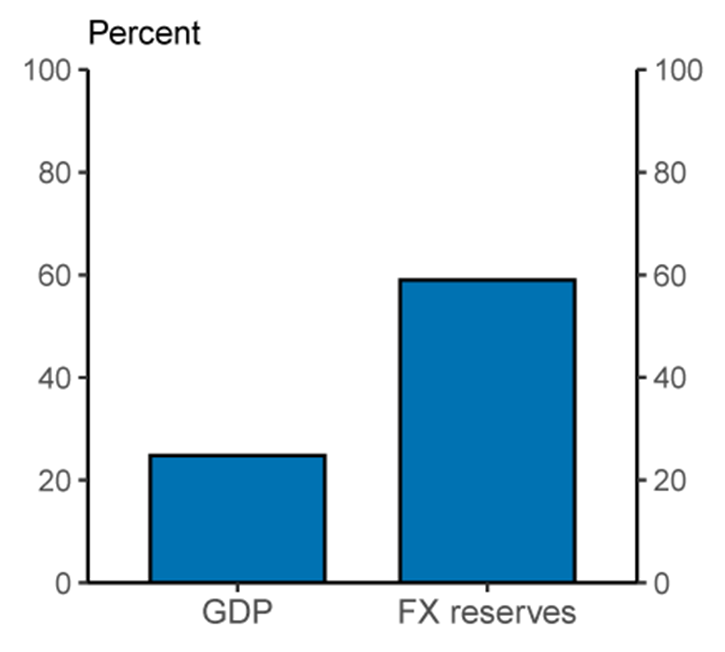
توجه: سهم ایالات متحده از تولید ناخالص داخلی اسمی جهانی 2020 در مقایسه با سهم دلار از ذخایر ارزی در سطح جهانی در سالهای 2020- Q4. با نرخ ارز فعلی
منبع: صندوق بین المللی پول ؛بانک اطلاعاتی چشم انداز اقتصادی جهانی صندوق بین المللی پول.
اعتماد به نفس گسترده ای در دلار ایالات متحده به عنوان فروشگاهی از ارزش وجود دارد
یک کارکرد اصلی ارز به عنوان فروشگاهی از ارزش است که می تواند در آینده بدون از دست دادن قابل توجه قدرت خرید ذخیره و بازیابی شود. یکی از معیارهای اعتماد به نفس به ارز به عنوان یک فروشگاه ارزش ، استفاده از آن در ذخایر رسمی ارزی است. همانطور که در شکل 2 نشان داده شده است ، دلار شامل 60 درصد از ذخایر رسمی رسمی جهان در سال 2021 است. این سهم از 71 درصد ذخایر در سال 2000 کاهش یافته است ، اما هنوز هم به مراتب از سایر ارزهای دیگر از جمله یورو (21 درصد) ، ین ژاپنی (ین) پیشی گرفته است. 6 درصد) ، پوند انگلیس (5 درصد) و Renminbi چینی (2 درصد). علاوه بر این ، کاهش سهم دلار ایالات متحده توسط طیف گسترده ای از ارزهای دیگر ، و نه با یک ارز دیگر ، گرفته شده است. بنابراین ، در حالی که کشورها طی دو دهه گذشته دارای منابع ذخیره خود تا حدودی هستند ، دلار تا حد زیادی ارز غالب ذخیره است.
شکل 2. ذخایر ارزی
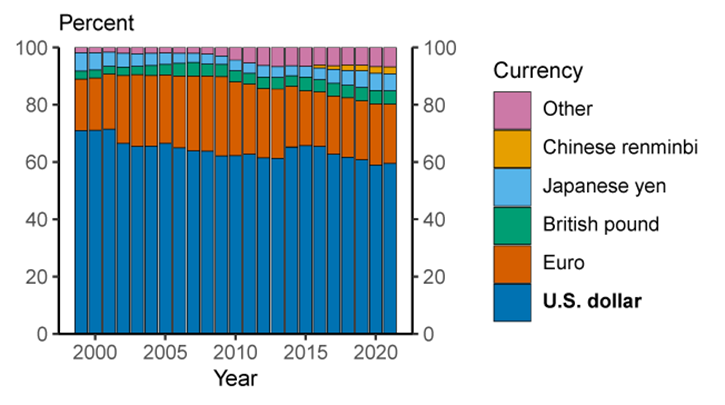
توجه: سهم ذخایر ارزی در سطح جهانی افشا شده است. با نرخ ارز فعلیداده ها سالانه و از سال 1999 تا 2021 گسترش می یابد. 2021 2021-Q1 است. ورودی های افسانه از بالا به پایین به ترتیب نمودار ظاهر می شوند. Renmimbi چینی تا 2015-Q2 0 است.
منبع: صندوق بین المللی پول.
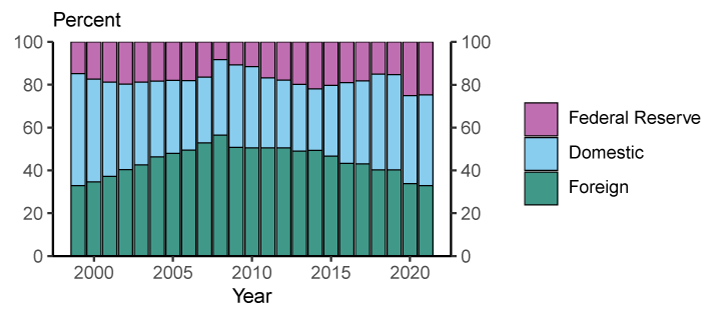
بخش عمده ای از این ذخایر رسمی دلار در قالب اوراق بهادار خزانه داری ایالات متحده نگهداری می شود که تقاضای بالایی از سوی سرمایه گذاران رسمی و خصوصی خارجی دارد. تا پایان سه ماهه اول سال 2021، 7. 0 تریلیون دلار یا 33 درصد از اوراق بهادار قابل فروش خزانه داری متعلق به سرمایه گذاران خارجی، اعم از رسمی و خصوصی (نگاه کنید به شکل 3a) بود، در حالی که 42 درصد در اختیار سرمایه گذاران خصوصی داخلی و 25 درصد بود. توسط سیستم فدرال رزرواگرچه سهم اوراق خزانه داری سرمایه گذاران خارجی از تقریباً 50 درصد در سال 2015 کاهش یافته است، سهم خارجی فعلی دارایی های خزانه داری با سهم بدهی دولت منطقه یورو که توسط سرمایه گذاران خارج از منطقه یورو نگهداری می شود قابل مقایسه است (نشان داده شده در شکل 3b). و بالاتر از سهم خارجی بدهی دولت بریتانیا یا ژاپن است.
شکل 3. دارایی های خارجی بدهی دولت
3a. دارایی های اوراق خزانه داری قابل فروش ایالات متحده
3b. سهم اوراق بدهی عمومی دولت که توسط سرمایه گذاران خارجی نگهداری می شود
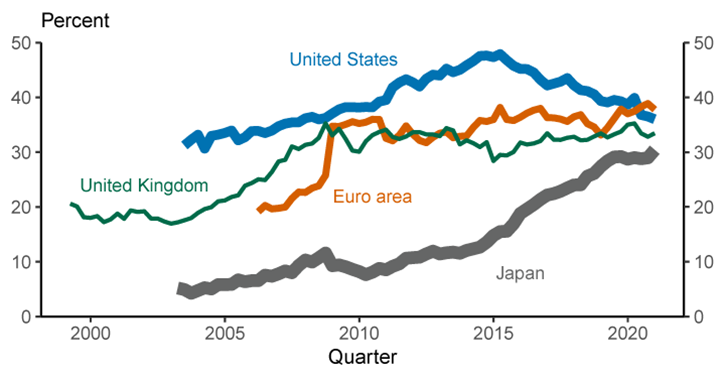
توجه: شکل 3a ورودی های افسانه به ترتیب نمودار از بالا به پایین ظاهر می شوند. شکل 3 ب شامل دارایی های بانک مرکزی داخلی نمی شود. دارایی های درون منطقه یورو اوراق بدهی منطقه یورو دارایی داخلی محسوب می شود. اوراق بدهی عمومی دولت شامل اوراق بدهی محلی، ایالتی و ملی است. شکل 3a. داده ها سالانه هستند و از سال 1999 تا 2021 ادامه دارند. سال 2021، 2021-Q1 است. شکل 3b. داده ها سه ماهه هستند و از 1999-Q1 تا 2020-Q4 ادامه دارند.
منبع: حساب های مالی ایالات متحده، جدول L. 210. آمار اوراق بدهی BIS؛آمار سه ماهه بدهی خارجی بانک جهانی/IMF (QEDS)، که از طریق Haver Analytics قابل دسترسی است. بانک انگلستان؛بانک ژاپن؛بانک مرکزی اروپا؛هیئت فدرال رزرو؛محاسبات کارکنان هیئت مدیره
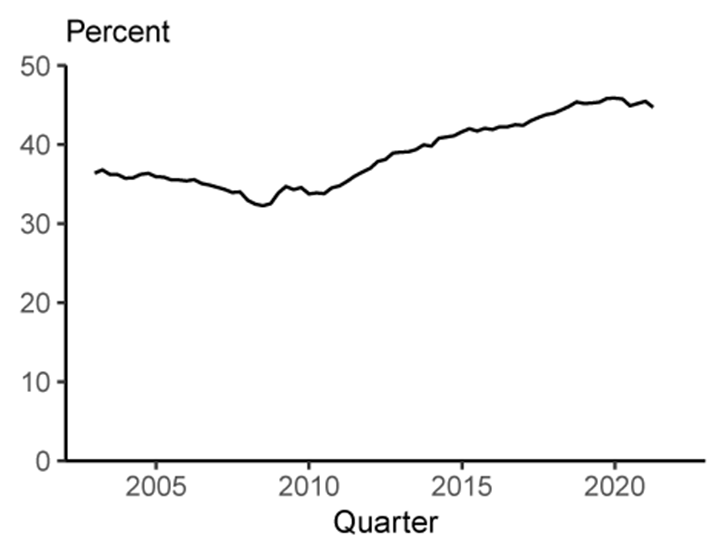
سرمایه گذاران خارجی نیز مقادیر قابل توجهی اسکناس کاغذی در اختیار دارند. همانطور که در شکل 4 نشان داده شده است، ارزش اسکناس های دلار آمریکا که در خارج از کشور نگهداری می شوند، طی دو دهه گذشته، هم به صورت مطلق و هم به عنوان کسری از اسکناس های موجود، افزایش یافته است. کارمندان هیئت مدیره فدرال رزرو تخمین می زنند که بیش از 950 میلیارد دلار اسکناس های دلاری در اختیار خارجی ها در پایان سه ماهه اول سال 2021 بوده است که تقریباً نیمی از کل اسکناس های دلاری موجود است.
شکل 4. دارایی های خارجی اسکناس های دلار آمریکا
4a. سهم اسکناس های دلار آمریکا
4b. مقدار اسکناس دلار آمریکا
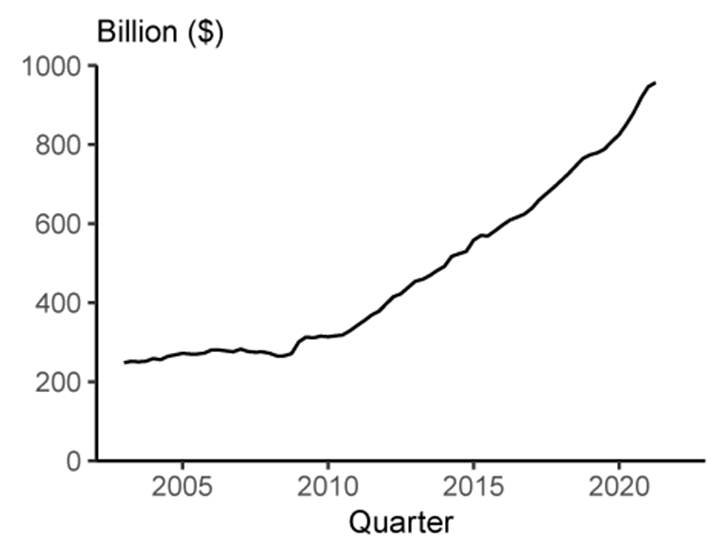
توجه: میزان دقیق اسکناس های دلار آمریکا که توسط خارجی ها نگهداری می شود مشخص نیست. این به احتمال زیاد یک تخمین محافظه کارانه است. جادسون (2017) را ببینید. داده ها سه ماهه هستند و از 2002-Q4 تا 2021-Q1 ادامه دارند.
منبع: حساب های مالی ایالات متحده، جدول L. 204; عوامل مؤثر بر موجودی ذخیره (H. 4. 1)، جدول 1; محاسبات کارکنان هیئت مدیره
علاوه بر این، بسیاری از کشورهای خارجی با محدود کردن حرکت ارزهای خود نسبت به دلار آمریکا - به عبارت دیگر، از آن به عنوان یک ارز لنگر استفاده می کنند، از اثربخشی دلار آمریکا به عنوان ذخیره ارزش استفاده می کنند. همانطور که ایلزتزکی، راینهارت و روگوف (2020) تاکید می کنند، استفاده از دلار به عنوان یک ارز لنگر در دو دهه گذشته افزایش یافته است. آنها تخمین می زنند که 50 درصد از تولید ناخالص داخلی جهان در سال 2015 در کشورهایی تولید شده است که واحد پول آنها به دلار آمریکا متصل است (بدون احتساب خود ایالات متحده). 3 در مقابل، سهم تولید ناخالص داخلی جهان به یورو تنها 5 درصد بود (بدون احتساب خود منطقه یورو). علاوه بر این، از پایان Ilzetzki و همکاران. نمونه در سال 2015، این لنگر کمی تغییر کرده است. یک استثنا ممکن است لنگر انداختن مجدد رنمینبی چین از دلار آمریکا به سبدی از ارزها باشد. با این حال، دلار آمریکا و ارزهای متصل به دلار آمریکا بیش از 50 درصد از این سبد را تشکیل می دهند. بنابراین در عمل، رنمینبی چین به طور موثر بر دلار آمریکا لنگر انداخته است، طبق ایلزتزکی و همکارانبه این دلیل که در 90 درصد ماه های بین ژانویه 2016 تا آوریل 2021، رنمینبی کمتر از 2 درصد در برابر دلار آمریکا حرکت کرد. 4
دلار آمریکا در معاملات بین المللی و بازارهای مالی غالب است
نقش بین المللی یک ارز را می توان با استفاده از آن به عنوان وسیله مبادله نیز سنجید. تسلط دلار در سطح بین المللی در چندین مطالعه اخیر در مورد ترکیب ارزی تجارت جهانی و معاملات مالی بین المللی برجسته شده است. دلار آمریکا بیشترین استفاده را در تجارت جهانی دارد. تخمینی از سهم دلار آمریکا از فاکتورهای تجاری جهانی در شکل 5 نشان داده شده است. در دوره 1999-2019، دلار 96 درصد از صورتحساب های تجاری در قاره آمریکا، 74 درصد در منطقه آسیا و اقیانوسیه و 79 درصد در منطقه را به خود اختصاص داده است. بقیه دنیاتنها استثنا اروپاست که در آن یورو غالب است.
شکل 5. سهم صورتحساب صادرات
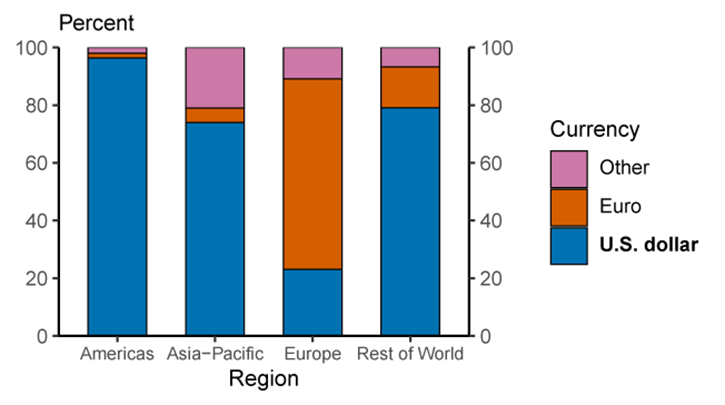
توجه: میانگین ترکیب ارز سالانه صورتحساب صادرات ، که در آن داده ها در دسترس هستند. داده ها از سال 1999 تا 2019 گسترش یافته است. مناطق آن دسته از موارد تعریف شده توسط صندوق بین المللی پول هستند. ورودی های افسانه از بالا به پایین به ترتیب نمودار ظاهر می شوند.
منبع: IMF Direction of Trade ؛بانک مرکزی جمهوری چین ؛بوز و همکاران.(2020) ؛محاسبات کارمندان هیئت مدیره.
تا حدودی به دلیل نقش غالب آن به عنوان یک واسطه مبادله ، دلار آمریکا نیز ارز غالب در بانکداری بین المللی است. همانطور که در شکل 6 نشان داده شده است ، حدود 60 درصد از بدهی های ارز بین المللی و خارجی (در درجه اول سپرده ها) و مطالبات (در درجه اول وام) به دلار آمریکا هستند. این سهم از سال 2000 نسبتاً پایدار مانده است و برای یورو (حدود 20 درصد) بالاتر است.
شکل 6. سهم ادعاها و بدهی های بانکی بین المللی و خارجی
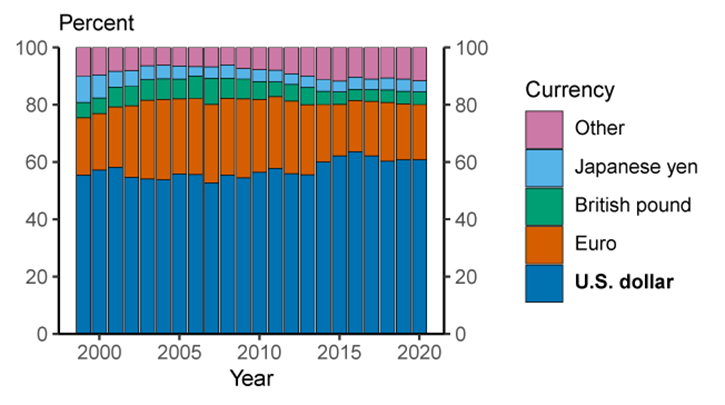
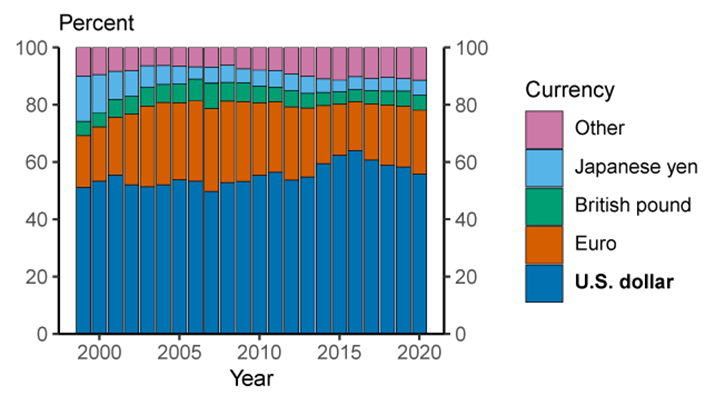
توجه: سهم ادعاهای بانکی و بدهی ها در مرزهای ملی یا به ارز خارجی. بدهی ها و ادعاهای بین المللی منطقه داخل کشور را مستثنی نمی کند. با نرخ ارز فعلیداده ها سالانه است و از سال 1999 تا 2020 گسترش می یابد. ورودی های افسانه به ترتیب نمودار از بالا به پایین ظاهر می شوند.
منبع: آمار بانکی محلی BIS ؛محاسبات کارمندان هیئت مدیره.
با تأمین اعتبار دلار در تقاضای ویژه در زمان بحران ، موسسات مالی خارجی ممکن است در بدست آوردن بودجه دلار با مشکل روبرو شوند. در پاسخ ، فدرال رزرو دو برنامه را برای سهولت در بازارهای بین المللی تأمین اعتبار در بازارهای بین المللی ارائه داده است ، بنابراین اثرات سویه ها را در عرضه اعتبار به شرکت های داخلی و خارجی و خانواده ها کاهش می دهد. برای اطمینان از اینکه تأمین مالی دلار در طول بحران مالی 2008-2009 در دسترس است ، فدرال رزرو خطوط مبادله موقت را با چندین بانک مرکزی خارجی معرفی کرد ، که زیر مجموعه ای از آنها در سال 2013 دائمی ساخته شده است. 5 در طول بحران COVID-19 در مارس 2020 ،فدرال رزرو فرکانس عملیات را برای خطوط مبادله ایستاده افزایش داده و خطوط مبادله موقت را با همتایان اضافی معرفی کرد. 6 فدرال رزرو همچنین تسهیلات repo را در دسترس مقامات پولی خارجی و بین المللی (FIMA) با حساب های موجود در بانک مرکزی فدرال رزرو نیویورک قرار داد ، که در سال 2021 دائمی ساخته شد. از دلار به عنوان ارز غالب جهانی ، همانطور که کاربران تأیید شده می دانند که در یک بحران به منبع پایدار بودجه دلار دسترسی دارند. خطوط مبادله به طور گسترده در بحران مالی 2008-2009 و بحران COVID-19 2020 مورد استفاده قرار گرفت و به ترتیب 585 میلیارد دلار و 450 میلیارد دلار به ترتیب رسید (شکل 7A را ببینید). اگرچه سایر بانکهای مرکزی نیز خطوط مبادله ای را ایجاد کرده اند ، خطوط مبادله ای غیر دلار که توسط بانک مرکزی اروپا ارائه شده است و سایر بانکهای مرکزی استفاده کمی را مشاهده کرده اند (شکل 7B را ببینید). این واقعیت نشان می دهد که بودجه دلار در عملیات بسیاری از بانکهای فعال بین المللی چقدر مهم است.
شکل 7. خطوط مبادله بانک مرکزی
7aمقررات خط مبادله فدرال رزرو توسط طرف مقابل بانک مرکزی 7B. فدرال رزرو و مقررات خط مبادله بانک مرکزی اروپا
توجه: در شکل 7A ورودی های افسانه ای از بالا به پایین به ترتیب نمودار ظاهر می شوند. مقررات خط مبادله فدرال رزرو به بانک انگلیس ، بانک ژاپن و سایر مرکزی قبل از سپتامبر 2008 در یا نزدیک 0 یا در نزدیکی 0 قرار دارند. مقررات مربوط به بانک ملی سوئیس قبل از مارس 2008 در 0 یا نزدیک است. مقررات مربوط به بانک ملی سوئیسو بانک مرکزی انگلیس پس از ژوئن 2009 در صفر یا نزدیک به صفر است. شکل 7b شامل مقررات SWAP LINE و REPO توسط بانک مرکزی اروپا برای دوره COVID-19 است. با نرخ ارز فعلیداده ها روزانه و از اول دسامبر 2007 تا 28 فوریه 2010 برای بحران مالی جهانی و 1 ژانویه 2020 تا 31 آگوست 2021 برای دوره COVID-19 گسترش می یابد. مقررات SWAP LINE برای بانک مرکزی اروپا 0 (یا نزدیک به 0 در میلیاردها) اکتبر 2008 و پس از فوریه 2009 است.
منبع: بانک مرکزی فدرال رزرو نیویورک ؛بانک مرکزی اروپا.
صدور بدهی ارزی - DEBT صادر شده توسط بنگاه های ارز غیر از کشور وطن خود - نیز تحت سلطه دلار آمریکا است. درصد بدهی ارزهای خارجی که به دلار آمریکا نشان داده شده است ، از سال 2010 حدود 60 درصد باقی مانده است ، همانطور که در شکل 8 مشاهده می شود. این دلار را به خوبی از یورو جلوه می دهد ، که سهم آن 23 درصد است.
شکل 8. سهم صدور بدهی ارز خارجی
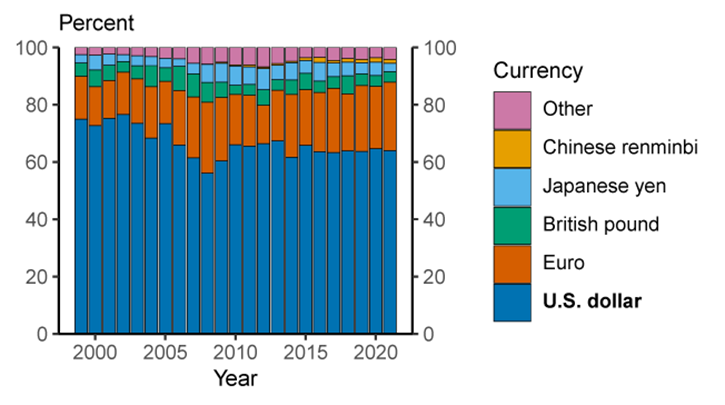
توجه: بدهی ارز خارجی نسبت به کشور شرکت صادر کننده (نه محل صدور) به ارز خارجی است. با نرخ ارز فعلیداده ها سالانه و از سال 1999 تا 2021 گسترش می یابد. 2021 2021-H1 است. ورودی های افسانه از بالا به پایین به ترتیب نمودار ظاهر می شوند. Renmimbi چینی تا سال 2008 0 است.
منبع: dealogic ؛Refinitiv ؛محاسبات کارمندان هیئت مدیره.
بسیاری از منابع تقاضا برای دلارهای ایالات متحده نیز در معاملات بالای دلار ایالات متحده از معاملات ارزی (FX) منعکس شده است. جدیدترین نظرسنجی بانک مرکزی سه ساله برای سال 2019 از بانک برای تسویه حساب های بین المللی نشان داد که دلار آمریکا در حدود 88 درصد از معاملات جهانی FX در آوریل 2019 خریداری یا فروخته شده است. این سهم طی 20 سال گذشته پایدار مانده است (شکل 9)بشردر مقابل ، یورو در 32 درصد از معاملات FX خریداری یا فروخته شد ، که از اوج 39 درصد در سال 2010 کاهش یافته است. 8
شکل 9. سهم معاملات ارزی بدون نسخه
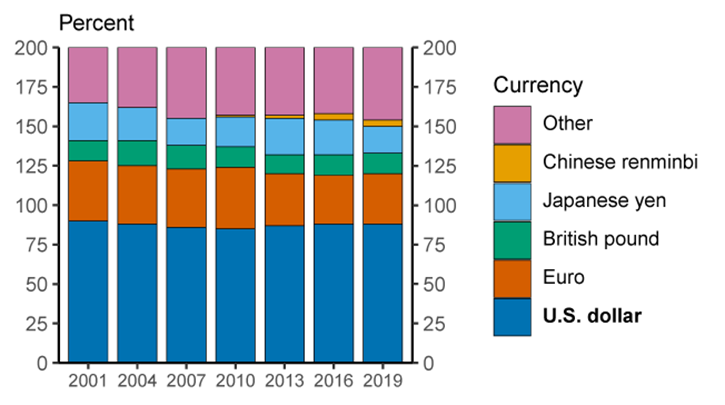
توجه: به صورت خالص با نرخ ارز فعلی. درصد درصد به 200 درصد است زیرا هر معامله FX شامل دو ارز است. ورودی های افسانه از بالا به پایین به ترتیب نمودار ظاهر می شوند. Renmimbi چینی تا سال 2013 0 است.
منبع: بررسی بانک مرکزی بیس سه ساله بازارهای مشتقات FX و OTC.
به طور کلی ، تسلط دلار آمریکا طی 20 سال گذشته پایدار مانده است
مروری بر استفاده از دلار در سطح جهانی در طی دو دهه گذشته نقش مهمی و نسبتاً پایدار را نشان می دهد. برای نشان دادن این ثبات ، ما یک شاخص کل استفاده از ارز بین المللی می سازیم. این شاخص به عنوان میانگین وزنی پنج اقدامات استفاده از ارز که داده های سری زمانی در دسترس است محاسبه می شود: ذخایر رسمی ارز ، حجم معاملات FX ، ابزارهای بدهی ارز خارجی ، سپرده های مرزی و وام های مرزی. ما این شاخص از مصرف ارز بین المللی را در شکل 10 نشان می دهیم. سطح شاخص دلار از زمان بحران مالی جهانی در سال 2008 ، بسیار جلوتر از سایر ارزهای دیگر ، با ارزش حدود 75 پایدار مانده است. یورو در حدود 25 ارزش بعدی دارد و ارزش آن نیز نسبتاً پایدار مانده است. در حالی که استفاده بین المللی از Renminbi چینی در طی 20 سال گذشته افزایش یافته است ، فقط به سطح شاخصی در حدود 3 رسیده است که حتی در پشت ین ژاپنی و پوند انگلیس نیز باقی مانده است که به ترتیب در حدود 8 و 7 هستند.
شکل 10. شاخص استفاده از ارز بین المللی
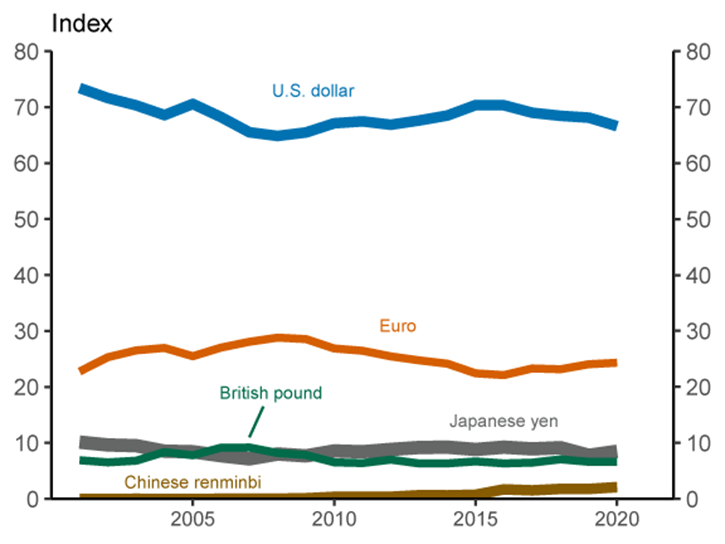
توجه: شاخص میانگین وزنی از سهم هر ارز از ذخایر FX در سطح جهانی (25 درصد وزن) ، حجم معاملات FX (25 درصد) ، صدور بدهی ارزی (25 درصد) ، ارزهای خارجی و مطالبات بانکی بین المللی (12. 5 درصد) ،و ارزهای خارجی و بدهی های بین المللی بانکی (12. 5 درصد).
منبع: صندوق بین المللی پول ؛بررسی بانک مرکزی سه ساله BIS از بازار مشتقات FX و OTC ؛dealogic ؛Refinitiv ؛آمار بانکی محلی BIS ؛محاسبات کارمندان هیئت مدیره.
کاهش وضعیت دلار آمریکا در کوتاه مدت بعید به نظر می رسد
چالش های نزدیک مدت برای تسلط دلار آمریکا محدود به نظر می رسد. در تاریخ مدرن تنها یک نمونه از تغییر ارز غالب وجود داشته است - جایگزینی پوند انگلیس توسط دلار. این دلار پس از بحران مالی مرتبط با جنگ جهانی اول به برجستگی رسید ، سپس نقش بین المللی خود را پس از توافق برتون وودز در سال 1944 تقویت کرد (TOOZE 2021 ، EICHENGREEN و FLANDREAU 2008 ، کارتر 2020). 9
با این حال ، در یک افق طولانی تر ، خطر بیشتری برای وضعیت بین المللی دلار وجود دارد و برخی از تحولات اخیر این امکان را دارد که میزان استفاده بین المللی از سایر ارزها را تقویت کند.
افزایش ادغام اروپا یکی از منابع احتمالی چالش است ، زیرا اتحادیه اروپا (اتحادیه اروپا) یک اقتصاد بزرگ با بازارهای مالی نسبتاً عمیق ، به طور کلی تجارت آزاد و نمونه های قوی و پایدار است. در طول بحران COVID-19 ، اتحادیه اروپا قصد داشت مبلغ بی سابقه ای از بدهی های مشترک را صادر کند. اگر ادغام مالی پیشرفت کند و یک بازار بزرگ و مایع برای اوراق بهادار اتحادیه اروپا توسعه یابد ، یورو می تواند به عنوان یک ارز ذخیره جذاب تر شود. این ادغام به طور بالقوه می تواند با پیشرفت در زیرساخت های بازار بدهی مستقل اتحادیه اروپا و معرفی یورو دیجیتال تسریع شود. علاوه بر این ، نقش برجسته یورو در امور مالی سبز شرکت و حاکمیت می تواند در صورت ادامه این رشد ، وضعیت بین المللی خود را تقویت کند. با این حال ، حتی با ادغام مالی بیشتر ، جدایی سیاسی باقی مانده همچنان باعث عدم اطمینان سیاست خواهد شد.
منبع دیگر چالش های تسلط دلار آمریکا می تواند ادامه رشد سریع چین باشد. تولید ناخالص داخلی چینی در حال حاضر از تولید ناخالص داخلی ایالات متحده بر اساس برابری قدرت خرید (چشم انداز اقتصادی جهانی صندوق بین المللی پول ، ژوئیه 2021) فراتر رفته است و پیش بینی می شود در دهه 2030 از تولید ناخالص داخلی ایالات متحده فراتر رود. 10 همچنین بزرگترین صادرکننده جهان است ، اگرچه ایالات متحده را با ارزش واردات به عقب می اندازد (جهت صندوق بین المللی پول آمار تجارت ، 2021-Q2). موانع جاده ای قابل توجهی برای استفاده گسترده تر از Renminbi چینی وجود دارد. نکته مهم این است که Renminbi آزادانه قابل مبادله نیست ، حساب سرمایه چین باز نیست و اعتماد به نفس سرمایه گذار به نهادهای چینی ، از جمله حاکمیت قانون ، نسبتاً کم است (Wincuinas 2019). این عوامل همه باعث می شود چینی های چینی - به هر شکلی - برای سرمایه گذاران بین المللی بسیار جذاب باشند.
یک چشم انداز پرداخت در حال تغییر همچنین می تواند یک چالش برای تسلط دلار آمریکا باشد. به عنوان مثال ، رشد سریع ارزهای دیجیتال ، چه بخش خصوصی و چه رسمی ، می تواند اعتماد به دلار آمریکا را کاهش دهد. تغییر ترجیحات مصرف کننده و سرمایه گذار ، همراه با امکان محصولات جدید ، می تواند تعادل هزینه های درک شده را تغییر دهد و به اندازه کافی در حاشیه سود برای غلبه بر برخی از اینرسی ها که به حفظ نقش اصلی دلار کمک می کند. گفته می شود ، بعید است که فناوری به تنهایی می تواند چشم انداز را به اندازه کافی تغییر دهد تا دلایل طولانی مدت دلار حاکم بر آن کاملاً جبران شود.
درمجموع ، هرگونه تغییر سیاسی یا اقتصادی در مقیاس بزرگ که به ارزش دلار ایالات متحده به عنوان فروشگاهی از ارزش یا متوسط مبادله آسیب می زند و همزمان جذابیت گزینه های دلار را تقویت می کند ، دلار احتمالاً ارز بین المللی غالب جهان برای این کشور باقی خواهد ماند. آینده قابل پیش بینی.
منابع
بانک برای شهرک های بین المللی. BIS Data Bank.
Boz ، E. ، C. Casas ، G. Georgiadis ، G. Gopinath ، H. Le Mezo ، A. Mehl ، and T. Nguyen (2020)."الگوهای موجود در فاکتور ارز در تجارت جهانی."مقاله کار صندوق بین المللی پول شماره 20-126.
کارتر ، ز. (2020). قیمت صلح: پول ، دموکراسی و زندگی جان مینارد کینز. خانه تصادفی
کمیته سیستم مالی جهانی (CGFS) ، (2020)."بودجه دلار آمریکا: یک چشم انداز بین المللی."مقالات BIS CGFS شماره 65.
Dealogic ، مدیر DCM ، http://www.dealogic.com/en/fixedincome. htm.
اقتصاددان (2020)."تسلط دلار به اندازه رهبری آمریکا ایمن است."https://www.economist.com/finance-and-economics/2020/08/06/dollar-dominance-is-as-secure-american-global-leadership. دسترسی به 18 اوت 2021.
Eichengreen ، B. and M. Flandreau (2008)."افزایش و سقوط دلار ، یا چه زمانی دلار جایگزین استرلینگ به عنوان ارز بین المللی پیشرو شد؟"مقالات کار NBER شماره 14154.
جودسون ، R. (2017)."مرگ پول نقد؟ نه چندان سریع: تقاضا برای ارز ایالات متحده در داخل و خارج از کشور ، 1990-2016."کنفرانس نقدی بین المللی 2017.
Refinitiv ، تامسون یک بانکداری سرمایه گذاری با ماژول معاملات و SDC Platinum ، http://www.thomsonone.com/.
Tooze ، A. (2021)."ظهور و سقوط و افزایش (و سقوط) امپراتوری مالی ایالات متحده."سیاست خارجی https://foreignpolicy.com/2021/01/15/rise-fall-united-states-financial-empire-dolar-global-currency به 13 اوت 2021 دسترسی پیدا کرد.
Wincuinas ، J. (2019)."موقعیت چین: سنجش اعتماد به نفس سرمایه گذار نهادی."واحد اطلاعات اقتصاددان. https://eiuperspectives. economist.com/financial-service/china-position-gauging-institutional-investor-confidence دسترسی به 18 اوت 2021.
1. ما از جان کارامیچل برای کمک های عالی تحقیق تشکر می کنیم. بازگشت به متن
2. برای بحث دقیق در مورد استفاده دلار در بازارهای مالی بین المللی ، به کمیته سیستم مالی جهانی (2020) مراجعه کنید. بازگشت به متن
3. تعریف آنها از ارزهای لنگرگاه شامل ارزهای صریح به دلار و همچنین ارزهایی است که در بیش از 90 درصد ماه کمتر از 2 درصد در برابر دلار حرکت می کنند. بازگشت به متن
4- حتی به استثنای چین ، حدود 30 درصد از تولید ناخالص داخلی جهان (به استثنای ایالات متحده) به دلار آمریكا لنگر می رود ، به طور قابل توجهی بیشتر از هر ارز دیگر. بازگشت به متن
5. از سال 2013 ، شش بانک مرکزی زیر ترتیب تعویض دو جانبه دائمی با یکدیگر داشته اند: بانک کانادا ، بانک انگلیس ، بانک ژاپن ، بانک مرکزی اروپا ، فدرال رزرو و بانک ملی سوئیس. بازگشت به متن
6. اطلاعات اضافی در مورد خطوط مبادله بانک مرکزی فدرال رزرو را می توان در https://www.federalreserve. gov/monetarypolicy/central-bank-liquity-swaps. htm یافت. بازگشت به متن
7. تسهیلات Repo FIMA به بانکهای مرکزی خارجی تصویب شده و سایر مقامات پولی خارجی اجازه می دهد تا با فروش خزانه های ایالات متحده به حساب بازار فدرال رزرو ، به طور موقت دلار جمع کنند و موافقت خود را برای خرید مجدد آنها در سررسید توافق نامه خریداری مجدد انجام دهند. بنابراین ، این یک منبع موقت جایگزین از دلارهای ایالات متحده برای دارندگان حساب FIMA از اوراق بهادار خزانه داری غیر از فروش اوراق بهادار در بازار آزاد فراهم می کند. اطلاعات تکمیلی در مورد تسهیلات را می توان در https://www.federalreserve. gov/monetarypolicy/fima-repo-facility. htm یافت. بازگشت به متن
8- از آنجا که یک ارز خریداری می شود و ارز دیگری در معاملات FX فروخته می شود ، هر تجارت دو بار شمارش می شود ، بنابراین مبلغ اندازه گیری معاملات FX 200 درصد است. بازگشت به متن
9. تولید ناخالص داخلی ایالات متحده ممکن است تولید ناخالص داخلی انگلیس را از اواخر دهه 1800 گرفت ، اما دلار تا زمان توافق برتون وودز در سال 1944 تسلط خود را کاملاً محکم نکرد (Eichengreen and Flandreau (2008)). بازگشت به متن
10. پیش بینی پرونده بلومبرگ پیش بینی می کند که تولید ناخالص داخلی چینی از تولید ناخالص داخلی ایالات متحده از نظر اسمی در سال 2033 فراتر خواهد رفت (https://www.bloomberg.com/news/features/2021-07-05/when-will-china-s-ecomony-beat-the-u-s-to-become-no-1-why-may-never-happen؟ sd = premium & sref = c1gyoh2n). بازگشت به متن
Bertaut ، Carol C. ، Bastian Von Beschwitz و Stephanie E. Curcuru (2021). فدراسیون خاطرنشان می کند: "نقش بین المللی دلار ایالات متحده". واشنگتن: هیئت مدیره سیستم ذخیره فدرال ، 06 اکتبر 2021 ، https://doi.org/10. 17016/2380-7172. 2998.
سلب مسئولیت: یادداشت های فدراسیون مقالاتی هستند که در آن کارمندان هیئت مدیره نظرات و تجزیه و تحلیل های خود را در مورد طیف وسیعی از موضوعات در اقتصاد و دارایی ارائه می دهند. این مقالات کوتاه تر و از نظر فنی کمتری نسبت به مقالات کار FEDS و مقالات IFDP دارند.< SPAN> 10. پیش بینی پرونده پایه بلومبرگ پیش بینی می کند که تولید ناخالص داخلی چینی از تولید ناخالص داخلی ایالات متحده از نظر اسمی در سال 2033 فراتر خواهد رفت (https://www.bloomberg.com/news/features/2021-07-05/when-china-s--Economy-beat-the-u-s-to-no-1-why-it-may-never؟ sd = premium & sref = c1gyoh2n). بازگشت به متن
معاملات FX...
ما را در سایت معاملات FX دنبال می کنید
برچسب :
نویسنده : شهلا ریاحی
بازدید : <-PostHit->
آرشیو مطالب
خبرنامه
