- ویلیامز فراکتال
- آزمون تمرین سری 3
- قرار دادن استراتژی قیمت گذاری به عنوان محور تجارت خود
- چرا ما؟
- بررسی مفهوم استراتژیک مدیریت ریسک در بورس و سرمایه گذاری
- "Fork Magento 1" - اندرو پمبرتون در مورد توسعه Magento
- گردش مالی تجارت چیست؟
- انجام معاملات
- نابرابری درآمد
- کد ارجاع Kucoin: QBSSSCFG (ادعای 2023 جایزه انحصاری)

آخرین مطالب
امکانات وب


سرمایه در گردش و جریان نقدی از نزدیک به هم وصل می شود. برای کار صحیح ، یک تجارت باید بودجه کافی در دسترس برای تأمین مالی عملیات خود داشته باشد: خرید مواد اولیه ، مطالبات تجاری و غیره. این جایی است که سرمایه در گردش وارد می شود ، زیرا اساساً "تخم مرغ لانه" شرکت شما است!
اگر می خواهید بدانید سرمایه در گردش چیست ، چگونه می توان یک سرمایه در گردش سالم داشت و چگونه آن را محاسبه کنید ، برای یادگیری اصول اساسی WC بخوانید.
سرمایه در گردش تعریف شده
سرمایه در گردش (WC) یک معیار حسابداری است که از نظر شکل نشان می دهد که چگونه یک تجارت از پول خود استفاده می کند. این یک مفهوم بسیار مهم از نظر مدیریت جریان نقدی است. از نظر عملی ، این متریک وجوه موجود در یک تجارت را برای پرداخت هزینه های در حال اجرا (تأمین کنندگان ، کارمندان ، هزینه های عملیاتی) نشان می دهد تا اینکه از مشتریان خود پرداخت کند.
سرمایه در گردش خالص کلی (ONWC)
همچنین به عنوان سرمایه در گردش خالص کلی (ONWC) شناخته می شود ، سرمایه در گردش سرمایه ای است که شما برای انجام روزانه تعهدات مالی خود استفاده می کنید.
داشتن دید در سرمایه در گردش به شما امکان می دهد تا کار خود را با کارآمدتر انجام دهید زیرا می دانید از قبل چه هزینه هایی را می توانید بدون استفاده از وام بپردازید.
از نظر عملی ، توجه به این متریک به شما امکان می دهد تا سرمایه گذاری هایی را که تجارت شما بدون آن انجام نمی دهد ، به طور پایدار تأمین کنید.
سرچشمه سرمایه در گردش
در ابتدا ، از سرمایه در گردش برای ارزیابی میزان پرداخت بدهی یک تجارت با استفاده از تفاوت بین دارایی های نقدینگی آن (موجودی ، مطالبات قابل دریافت و پول نقد در دست) و بدهی های کوتاه مدت آن یا تفاوت بین وجوه بلند مدت آن (سهام عدالت و وام) استفاده می شد. و دارایی های ثابت آناگر تفاوت مثبت بود ، مانده مالی شرکت رضایت بخش تلقی می شد.
در دهه 1970 ، تجزیه و تحلیل تراز مالی به خوبی تنظیم شد و برای ارزیابی آن ، میزان سرمایه در گردش محاسبه شده با الزامات مالی مکرر شرکت ایجاد شده توسط عملیات آن مقایسه شد. این به عنوان نیاز سرمایه در گردش (WCR) شناخته شد.
سرمایه در گردش برای چه چیزی استفاده می شود؟
امروز ، این ابزار حسابداری وجوهی را که یک تجارت در میان مدت و طولانی مدت برای تأمین مالی عملیات روتین ، خارج از گردش مالی خود ، اندازه گیری می کند. این دیدگاه دقیق از سلامت مالی تجارت شما به منظور مدیریت با اطمینان و ساختن استراتژی توسعه شما ارائه می دهد. برای بهینه سازی جریان نقدی ، این "ذخیره" باید همیشه با چرخه عملیاتی تجارت شما سازگار باشد. غذای اصلی: سرمایه در گردش باید برای حمایت از و حفظ چرخه عملیاتی ، بخشی از نیاز سرمایه در گردش (WCR) کافی باشد.
سرمایه در گردش در مقابل نیاز سرمایه در گردش
اگرچه این دو مفهوم کلیدی برای یک تجارت است ، اما هم در هم تنیده و متمایز هستند.
one الزام سرمایه در گردش (WCR) چیست؟
- نیاز سرمایه در گردش پولی است که یک شرکت در یک نقطه معین از زمان به آن نیاز دارد ،
- در حالی که از سرمایه در گردش برای تعیین اینکه آیا وجوه بلند مدت برای تأمین مالی دارایی های ثابت (دارایی های بادوام) کافی است ، استفاده می شود.
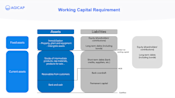
سرمایه در گردش به ترازنامه مرتبط است در حالی که نیاز سرمایه در گردش به تأمین مالی کوتاه مدت یک تجارت مربوط می شود.
برای درک کامل:
- نیاز به سرمایه در گردش: مبلغی که تجارت برای تأمین هزینه های عملیاتی خود نیاز دارد.
- سرمایه در گردش: مبلغی که تجارت برای پرداخت هزینه های عملیاتی خود دارد.
چه موقع سرمایه در گردش خود را محاسبه کنید
محاسبه سرمایه در گردش در سه موقعیت دقیق مورد نیاز است:
- هنگام راه اندازی یک تجارت: برای تعریف سرمایه سهم لازم و میزان وام های بانکی مورد نیاز.
- در زمان های خاص در هنگام وجود یک تجارت: قبل از راه اندازی محصولات جدید ، پیش بینی افتتاحیه فروش ، قبل از مرحله استخدام و غیره.
- هنگام فروش یک تجارت: در این زمینه ، سرمایه در گردش نه تنها اثبات قدرت مالی را ارائه می دهد بلکه به برآورد منسجم ترین قیمت فروش نیز کمک می کند.
فرمول های سرمایه در گردش
سرمایه در گردش بر اساس اطلاعات موجود در ترازنامه محاسبه می شود. ترازنامه دارایی ها و بدهی های تجارت شما را نشان می دهد.

در مثال بالا ، به دو قسمت تقسیم می شود: بالا و پایین. بالای ترازنامه بخشی است که شامل کلیه موارد بلند مدت یک شرکت (برای بیش از یک سال در دسترس است) ، چه دارایی و چه بدهی. این دقیقاً سرمایه سرمایه گذاری و کاربردهای بلند مدت را تعیین می کند.
محاسبه سرمایه در گردش با استفاده از موارد ترازنامه بلند مدت
دو روش محاسبه زیر براساس آنچه در فرانسه به عنوان بالای ترازنامه گفته می شود.
روش محاسبه 1: سرمایه در گردش خالص کلی (ONWC) = سهام - دارایی های ثابت
با این حال ، به صورت روزانه ، یک فرمول متفاوت بیشتر مورد استفاده قرار می گیرد:
روش محاسبه 2: سرمایه در گردش خالص کلی (ONWC) = سرمایه گذاری - کاربردهای بلند مدت
در این فرمول ، سرمایه سرمایه گذاری شامل موارد زیر است:
- انصاف،
- بدهی های مالی ،
- استهلاک ،
- مقررات مربوط به شرایط احتمالی و هزینه.
و کاربردهای بلند مدت با دارایی های ثابت ناخالص مطابقت دارد. محاسبه سرمایه در گردش با استفاده از دارایی ها و بدهی های فعلی این فرمول براساس دارایی ها و بدهی های فعلی در ترازنامه است. بر خلاف معادله فوق ، آن را در کوتاه مدت (کمتر از یک سال) اندازه گیری می کند.
سرمایه در گردش خالص کلی (ONWC) = دارایی های کوتاه مدت-بدهی های کوتاه مدت
دارایی های کوتاه مدت عبارتند از:
- دارایی های فعلی
- پول نقد در دست
بدهی های کوتاه مدت عبارتند از:
- بدهی های فعلی
- بدهی های کوتاه مدت
چرا یک مدیر شرکت باید روی بلند مدت تمرکز کند
حتی اگر نظارت بر این موارد بلند مدت ، به عنوان مدیر شرکت یا CFO ممکن است بسیار فوری به نظر برسد ، نباید از آنها غافل شوید. از آنجا که داشتن یک تحلیل منظم به شما امکان می دهد جریان نقدی خود را بهینه کنید ، تجارت خود را توسعه داده یا متنوع کنید و حتی بدهی خود را کاهش دهید.
ترکیب سرمایه در گردش
سرمایه در گردش خالص کلی (ONWC) به سه دسته اصلی تقسیم می شود.
1/ صندوق های سهام یا سرمایه
صندوق های سرمایه نمایانگر منابع خود تجارت هستند. آنها از سود حاصل از خود تجارت یا ورودی های سرمایه گذاران ناشی می شوند. این منابع مالی موجود به حمایت از سرمایه گذاری و چرخه عملیاتی یک تجارت کمک می کند. هرچه سرمایه های سرمایه ای بیشتری داشته باشند ، ارزش آن بیشتر می شود.
- اگر صندوق های سرمایه مثبت باشند: این تجارت دارای ذخایر مالی برای سرمایه گذاری های بلند مدت مانند: ماشین آلات ، بلکه برای تأمین مالی فعالیت های تجاری است: هزینه کالاها ، اعتبار کتاب و غیره.
- اگر عدالت منفی باشد: این بدان معنی است که ارزش آن صفر یا حتی منفی است و دلالت بر این دارد که تجارت در سالهای گذشته ضرر کرده است. در این زمینه ، تجارت باید سهام خود را پشتیبان گیری کند. حقوقی (ماده L. 223-42 DU CODE DE COMMERCE) ، Vous Disposez de 2 Ans Pour Reconitistuer Votre Capital en Cas De Pertes.
2/ سرمایه وام متوسط و بلند مدت
سرمایه وام مبلغ اعطا شده توسط یک موسسه مالی در قالب وام های اقساطی را نشان می دهد. در حقیقت ، اغلب مربوط به وام ها و وام های صاحبخانه است که در طول مدت یا بلند مدت مسدود شده است.
دارایی های ثابت ، که می توان آن را دارایی های بلند مدت نیز نامید ، به معنای دارایی های شرکت است که در طولانی مدت در نظر گرفته شده است.
دارایی های ثابت به سه دسته تقسیم می شوند: نامشهود ، ملموس (دارایی ، کارخانه و تجهیزات) و مالی (سرمایه گذاری های دائمی.
پس از اتمام املاک ، گیاهان و تجهیزات ، آنها در ترازنامه تحت موارد زیر وارد می شوند:
- زمین ، از جمله وسایل و پیشرفت ها.
- ساختمانها: امکانات عمومی ، سازه ها و زیرساخت ها ؛
- امکانات فنی ، تجهیزات و ماشین آلات.
تا زمان اتمام آنها ، املاک ، گیاهان و تجهیزات در یک مورد در حال پیشرفت وارد می شوند.
دارایی های ثابت نامشهود عبارتند از:
- هزینه های مقدماتی ؛
- هزینه های تحقیق و توسعه ؛
- امتیازات ، ثبت اختراعات ، مجوزها ، علائم تجاری و نرم افزار ؛آنها نمایانگر سرمایه گذاری در نامشهودهای ساخته شده توسط تجارت هستند.
- حسن نیت شامل موارد نامشهود ، از جمله حقوق اجاره نامه است.
سرمایه گذاری های دائمی
- منافع سهام مانند سهام به عنوان مثال ؛
- وام های اعطا شده به کارمندان یا سهامداران ؛
- اوراق بهادار بدهی ؛
- سپرده و ضمانت.
نمونه محاسبه سرمایه در گردش
شرکت اسمیت و جونز داده های حسابداری زیر را برای سال 2020 دارد: 150،000 یورو 300،000 یورو دارایی های ثابت
در اینجا فرمول محاسبه سرمایه در گردش آورده شده است:
150،000 - 300،000 = - 150،000 یورو ONWC
تجزیه و تحلیل مالی: در اینجا ، بنابراین ما یک ONWC منفی داریم. وجوه در دسترس اسمیت و جونز برای تأمین هزینه های عملیاتی کافی نخواهد بود.
دو راه حل ممکن وجود دارد: تأمین مالی جدید را پیدا کنید یا استراتژی شرکت را مرور کنید.
تجزیه و تحلیل سرمایه در گردش
سه امکان با سرمایه در گردش وجود دارد: بسته به نتیجه ، ممکن است بالاتر از صفر ، زیر صفر یا برابر با صفر باشد.
سرمایه در گردش مثبت
هنگامی که سرمایه در گردش خالص مثبت است ، این بدان معنی است که تجارت مازاد نقدی تولید می کند ، که به آن اجازه می دهد تا تمام یا بخشی از بخش ساختاری نیاز سرمایه در گردش خود (WCR) را تأمین کند. هنگامی که در دراز مدت محاسبه می شود ، یک WC مثبت ثابت می کند که تجارت دارای منابع پایدار است.
برعکس ، هنگامی که یک سرمایه در گردش مثبت در کوتاه مدت محاسبه می شود ، به این معنی است که با تحقق دارایی های کوتاه مدت می توان بدهی ها را پرداخت کرد.
سرمایه در گردش منفی
هنگامی که یک تجارت دارای سرمایه در گردش منفی است ، به عنوان کمپانی توصیف می شود. این یک وضعیت خطرناک است ، زیرا تجارت قادر به تحمل تمام سرمایه گذاری های خود نیست. اگر سرمایه در گردش در دراز مدت منفی باشد ، این بدان معنی است که منابع برای کار صحیح تجارت کافی نخواهد بود. اگر سرمایه در گردش در کوتاه مدت منفی باشد ، تجارت قادر به پرداخت بدهی های خود نیست ، حتی اگر دارایی های خود را تحقق بخشد.
سرمایه در گردش صفر
Zero ONWC به این معنی است که این تجارت هیچ پیش پرداخت بلند مدت پول نقد ندارد و این امر با ناامن شدن آن ، مانده مالی خود را تضعیف می کند.
سرمایه در گردش و نقدی خالص
نقدی خالص شامل کلیه دارایی های نقدی که در کوتاه مدت موجود است. در ژارگون حسابداری ، این به عنوان "تعادل بینایی" شناخته می شود. پیوند بین پول نقد خالص و سرمایه در گردش ، با دارایی های نقدی یک تجارت کمتر از بودجه سرمایه در گردش (ONWC) و نیاز سرمایه در گردش (WCR) مطابقت دارد.
محاسبه پول نقد خالص
نقدی خالص با استفاده از تفریق زیر محاسبه می شود:
نقدی خالص = سرمایه در گردش - نیاز به سرمایه در گردش یا ONWC - WCR
این فرمول بیشترین استفاده است. این با رویکرد دارایی ها و بدهی های بلند مدت مطابقت دارد.
پول نقد خالص یا محاسبه می شود: قبل از به دست گرفتن یا ایجاد مشاغل با محاسبه پول نقد خالص هنگام تهیه یک برنامه تجاری ، به عنوان مثال قابلیت زنده ماندن یک پروژه را می توان بررسی کرد.
یا در طول چرخه زندگی یک تجارت به عنوان CFO یا مدیر شرکت ، ممکن است بخواهید این متریک مدیریت را به صورت روزانه ، هفتگی یا ماهانه ردیابی کنید.
با نظارت دقیق پول نقد خالص خود:
- شما تعادل مالی کوتاه مدت خود را اندازه گیری می کنید.
- شما مدیریت کارآمد و پایدار را تضمین می کنید.
- شما نسبت به سرمایه گذاری های آینده خود دیدید.
- شما یک مرجع برای توسعه پیش بینی بودجه خود دارید.
افت سرمایه در گردش: شایع ترین علل
دلایل مختلفی وجود دارد که ممکن است یک تجارت در سرمایه در گردش تجربه کند. متداول ترین آنها:
از دست دادن گردش مالی
هنگامی که یک تجارت بخش قابل توجهی از گردش مالی خود را از دست می دهد ، این مستقیماً بر ارزش سهام خود تأثیر می گذارد ، به عبارت دیگر جریان نقدی و بنابراین دارایی های نقدینگی آن.
این مکانیسم به ناچار مستلزم کاهش سرمایه در گردش و با کاهش جریان نقدی است.
این از دست دادن گردش مالی ممکن است موقتی و به دلیل یک رویداد یک طرفه باشد. در این صورت ، می توان با اتخاذ یک استراتژی متفاوت ، تجدید نظر در سیاست قیمت گذاری ، متنوع سازی محصولات یا خدمات یا هدف قرار دادن مشتریان جدید ، وضعیت را تغییر داد. به طور کلی ، برای تبدیل شدن به وضعیت مالی یک تجارت ، وام برای تقویت وجوه سرمایه باید بیش از سه تا پنج سال از آن خارج شود.
دو وسیله تأمین مالی در دسترس یک تجارت است:
- یا با استفاده از وجوه خارجی: وام گرفتن ، افزایش سرمایه و غیره.
- یا با استفاده از وجوه سرمایه خود ، که به عنوان خود تأمین مالی شناخته می شود.
مشاغل گاهی اوقات سرمایه گذاری های خود را برای خودداری می کنند تا از متوسل شدن به وام خودداری کنند. این یک انتخاب دشوار است زیرا می تواند موقعیت نقدی سالم را تضعیف کرده و سرمایه در گردش را کاهش دهد.
با انتخاب این راه حل ، بدون جبران سرمایه سرمایه گذاری خود ، نیازهای بلند مدت خود را افزایش می دهید. به طور کلی ، تأمین مالی سرمایه گذاری با افزایش سرمایه یا وام بانکی عاقل تر است.
با تعریف ، سود سهام با سود حاصل از یک تجارت مطابقت دارد. این درآمدها مستقیماً از سود شرکت برای پرداخت به سهامداران سود می برند: این به عنوان توزیع سود سهام شناخته می شود.
این توزیع بر موقعیت نقدی تأثیر می گذارد ، زیرا این امر مستلزم پرداخت هزینه و افزایش ارزش سهام شرکت است. بنابراین پول نقد موجود در واقع باید برای بهینه سازی توزیع سود سهام در نظر گرفته شود.
به عبارت دیگر ، اگر کمتر از سود خود را بپردازید ، سرمایه در گردش را افزایش می دهید. در غیر این صورت ، شما به بودجه ذخیره خود می پردازید.
به منظور پیش بینی این تغییرات ، پیش بینی جریان نقدی بسیار توصیه می شود.
آیا همه چیز را در مورد مدیریت نقدی می دانید؟به مدیریت نقدی نیاز به تازه کننده دارید؟آکادمی نقدی را کشف کنید ، یک دوره کاملاً رایگان!
معاملات FX...
ما را در سایت معاملات FX دنبال می کنید
برچسب :
نویسنده : شهلا ریاحی
بازدید : <-PostHit->
آرشیو مطالب
خبرنامه
